
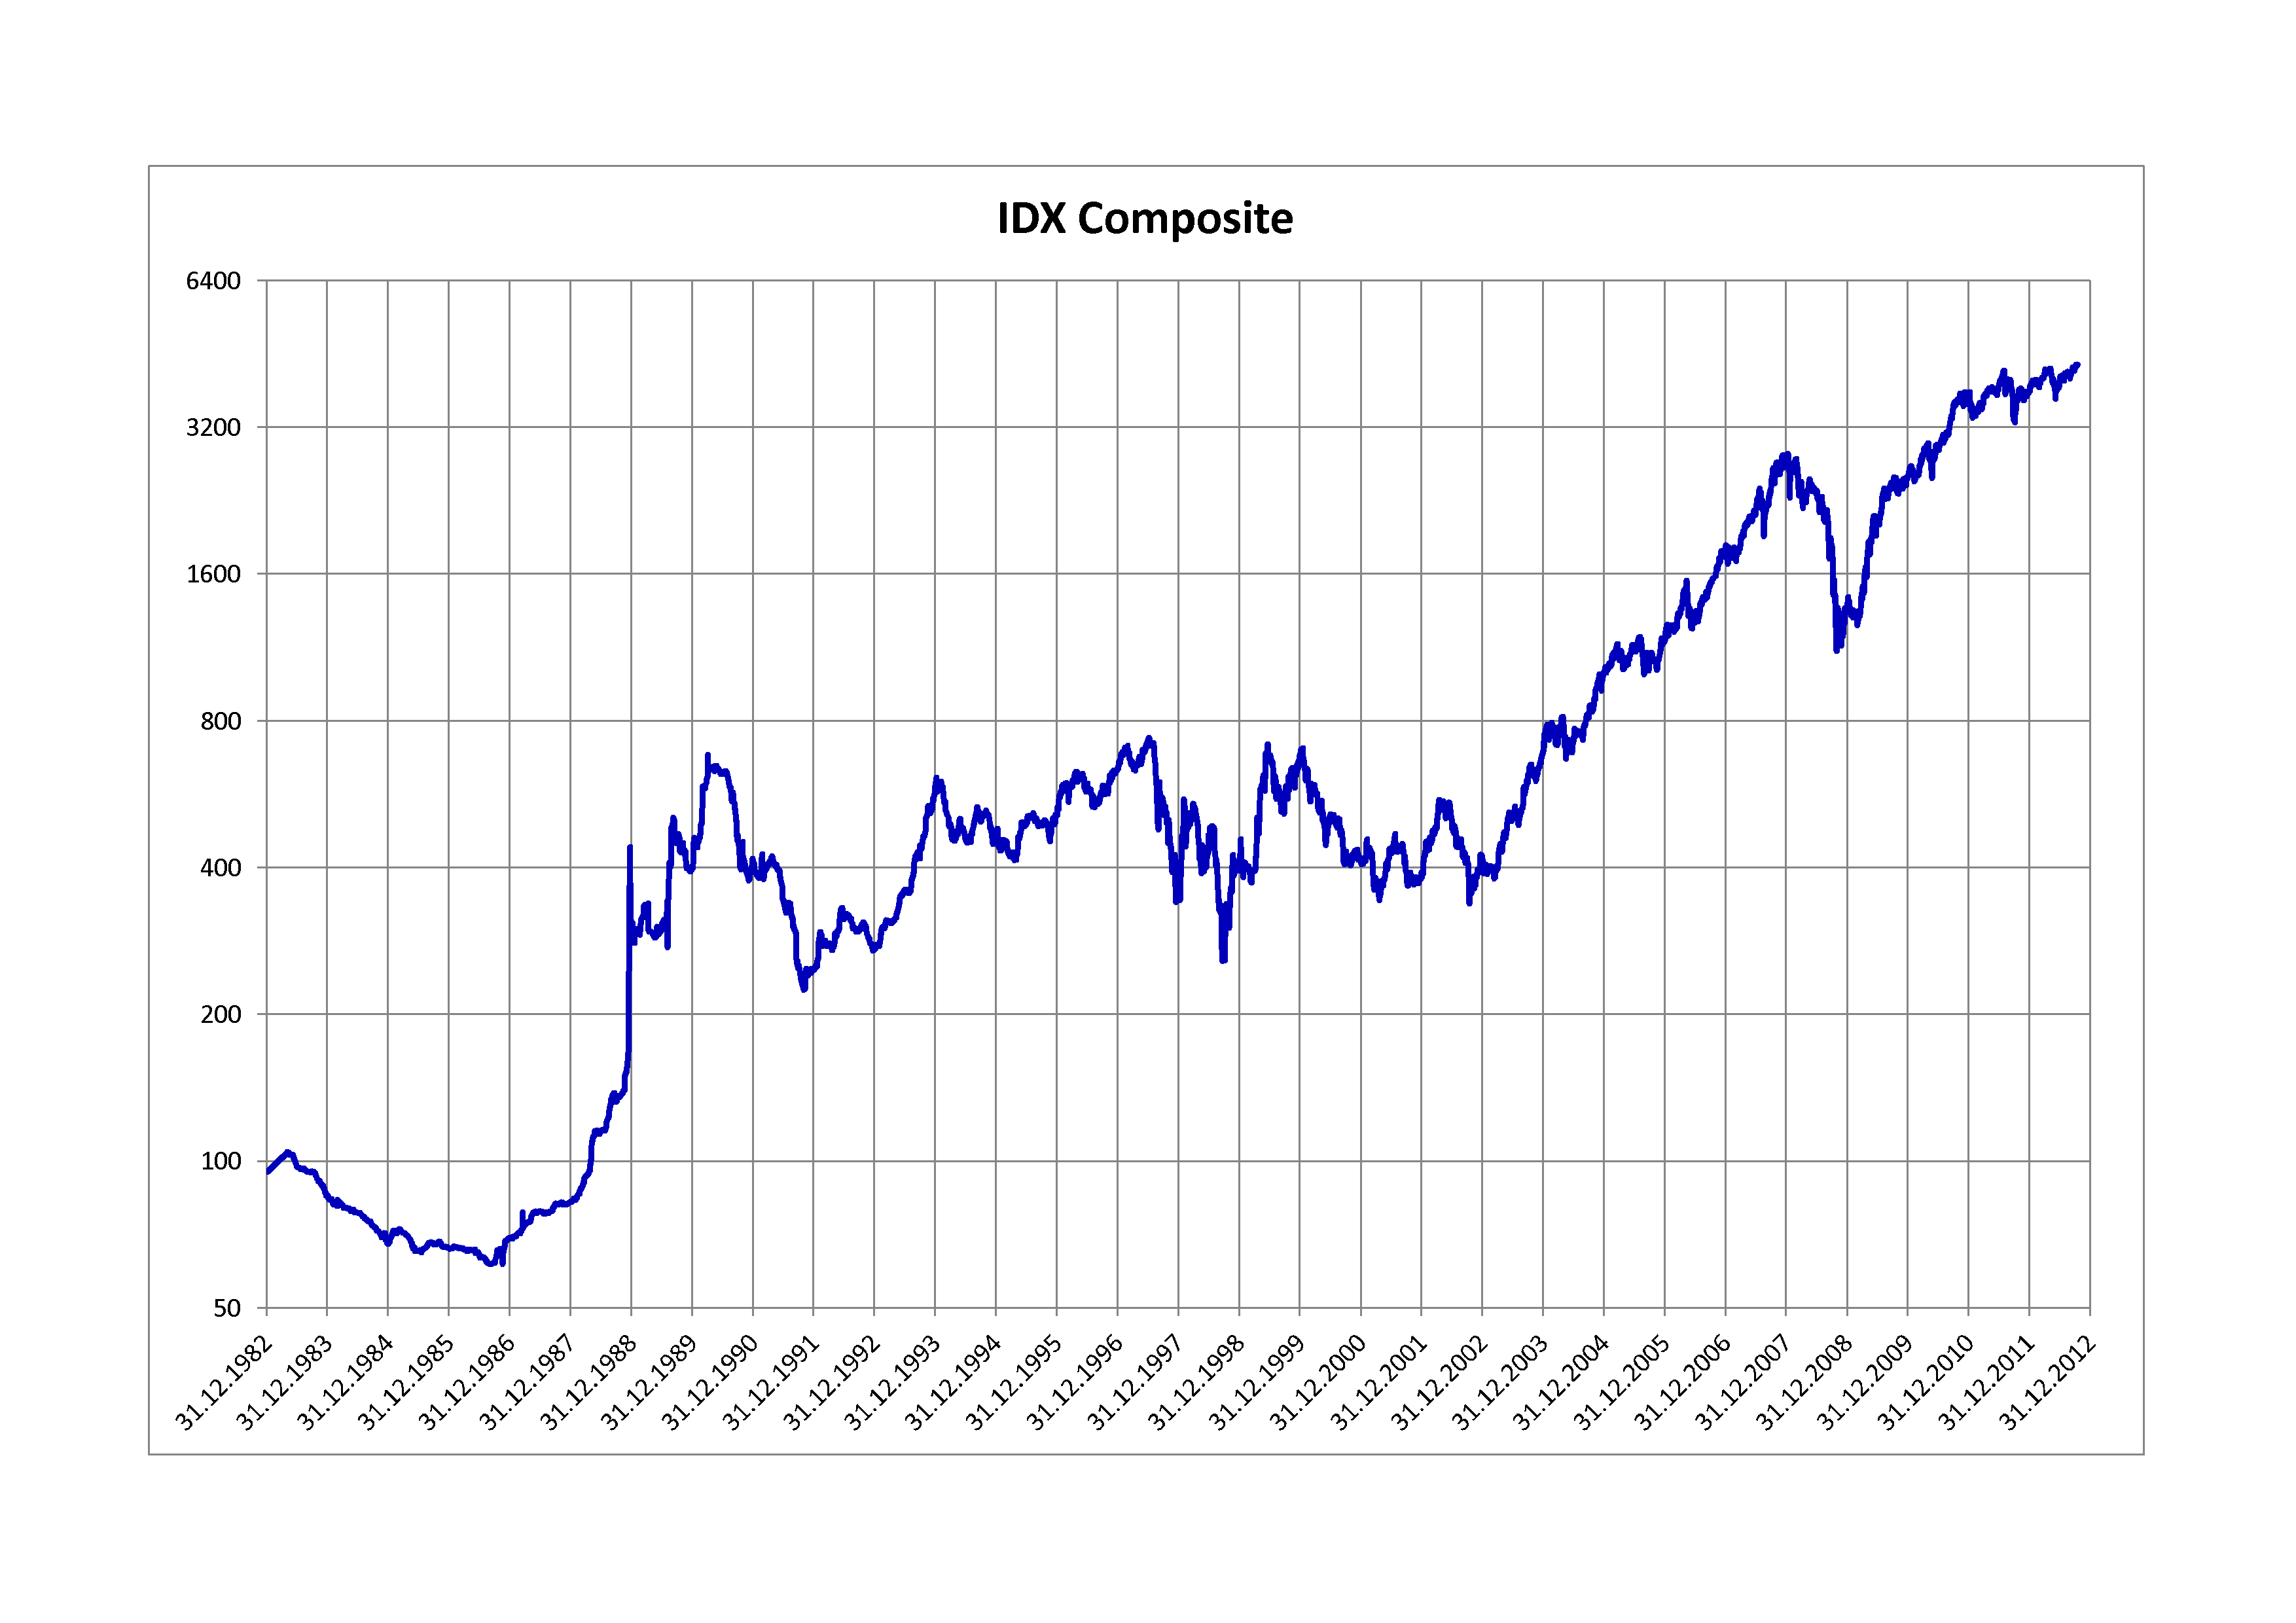
Jakarta, 12 Oktober 2026 — Indeks Harga Saham Gabungan (IHSG) ditutup melemah 2,59 persen ke level 5.936,14 pada Senin (12/10/2026), menembus di bawah level psikologis 6.000, untuk pertama kalinya sejak akhir September. Penurunan sebesar 157,61 poin ini menjadi yang terdalam dalam tiga minggu terakhir, dipicu oleh rumor sanksi OJK terhadap dugaan manipulasi harga pada sejumlah emiten konglomerat.
Di tengah massa jual yang meluas — dengan 602 saham melemah, hanya 114 yang naik, dan 77 stagnan — investor asing justru tercatat melakukan net buy sebesar Rp128,29 miliar (atau Rp142,7 miliar menurut data BEI/RTI). Empat saham termasuk GOTO, BBRI, ASII, dan VKTR mendominasi aliran beli ini. Tapi bukan semua yang terlihat di data itu adalah asing yang 'sungguhan'. Sebuah fenomena pasar yang disebut "Aseng" — investor lokal berkedok asing — bisa justru menyokong narasi yang mengelirukan.
Aseng: Investor Lokal Berkedok Asing yang Bikin Data Flow Salah Baca
📎 Baca Juga
Istilah "Aseng" muncul ke permuka dalam Investor Daily Summit 2026, Kamis (8/10/2026, di Raffles Hotel Jakarta, di mana Zabrina Raissa, Head of Online Trading PT Ciptadana Sekuritas Asia, menjelaskan dinamika di balik fluktuasi data transaksi asing yang seringkali tidak selaras dengan sentimen pasar yang terlihat.
"Aseng" merujuk pada investor lokal yang bertransaksi melalui akun atau entitas yang bersifat asing. Karena tercatat sebagai transaksi asing, aktivitas beli atau jualnya masuk ke dalam data net buy / net sell asing yang dipantau luas oleh pasar.
"Asing keluar itu bukan konspirasi yang terorganisir untuk menurunkan harga lalu membeli di bawah. Yang perlu dibedakan adalah investor asing institusi yang riil dengan 'Aseng', yaitu investor lokal yang memakai akun atau entitas asing untuk transaksi harian dan memanipulasi pergerakan harga saham," ujar Zabrina.
Ini penting karena data transaksi asing yang seringkali menjadi acuan utama investor ritel bisa terskingkasan. Ketika akun Aseng melakukan penjualan massal, data justru menampilkan "asing net sell" — yang justru memicu panik di kalangan investor ritel yang ikut menjual. Sebaliknya, ketika Aseng beli massal, data menampilkan "asing net buy" yang seolah menyalakan harapan, padahal tidak semuanya adalah keputusan alokasi aset institusi asing yang sesungguhnya.
Struktur HSC & Free Float Tipis: Ladang Minyak untuk Aseng
Dalam teori pasar modal, berapa pun tinggi datanya, ada prinsip dasar: kebutuannya rasio free float dan konsentrasi pemilik akhir (High Shareholder Concentration / HSC). Empat saham yang paling tertekan pada Senin (12/10) — DSSA (-14,6%), BREN (-11,48%), PTRO (-14,95%), dan CUAN (-14,94%) — justru memiliki karakteristik free float yang sangat tipis.
Data volume perdagangan Senin memperlihatkan: total transaksi saham di BEI mencapai Rp13,49 triliun dengan volume 61,92 miliar lembar. Dari 769 saham yang diperdagangkan, hanya 114 yang naik dan 602 yang turun. Pola ini menunjukkan dominasi jual yang cukup kuat — biasanya berupa pergerakan terpusat pada saham dengan likuiditas terbatas, di mana Aseng bisa lebih mudah memengaruhi pergerakan harga.
Perkiraan KISI Sekuritas bahkan menilai bahwa tekanan pada sektor energi (-5,88%), perindustrian (-5,20%), dan infrastruktur (-4,72%) bersemangat sekaligus dengan aksi jual terpusat pada saham-saham ini. Beberapa sumber menyebutkan saham-saham ini menyumbangkan sekitar 22% dari total koreksi IHSG pada hari itu.
Net Buy Rp128 Miliar vs. Net Sell Rp84,99 Triliun: Paradoks 2026
Investor asing mencatatkan net buy Rp128,29 miliar (atau Rp142,7 miliar) pada Senin (12/10/2026) di tengah koreksi IHSG. Ini bertolak belakang dengan tren net sell sepanjang 2026 yang kumulatif mencapai Rp84,99 triliun — angka yang bahkan melampaui krisis 2008 (Rp50,17 triliun) dan pandemi 2020 (Rp53,84 triliun).
Top 10 saham net buy asing pada Senin:
- PT GoTo Gojek Tokopedia Tbk (GOTO) — Rp134,34 miliar (saat harga anjlok 10% ke Rp27)
- PT Bank Rakyat Indonesia Tbk (BBRI) — Rp80,31 miliar
- PT Astra International Tbk (ASII) — Rp79,29 miliar
- PT VKTR Teknologi Mobilitas Tbk (VKTR) — Rp33,52 miliar
- PT Timah Tbk (TINS) — Rp30,74 miliar
- PT Erajaya Swasembada Tbk (ERAA) — Rp26,17 miliar
- PT Bumi Resources Minerals Tbk (BRMS) — Rp24,74 miliar
- PT Semen Indonesia Tbk (SMGR) — Rp19,97 miliar
- PT Medco Energi Internasional Tbk (MEDC) — Rp16,12 miliar
- PT Merdeka Copper Gold Tbk (MDKA) — Rp14,31 miliar
Net sell terbesar asing justru terjadi pada saham BMRI (Rp78,6 miliar). Kontras ini memperkuat dugaan bahwa data flow asing yang terlihat mungkin bukan seluruhnya mencerminkan keputusan institusi asing, tetapi bisa mencantumkan aktivitas Aseng yang berbeda strategi dengan investor institusi global.
OJK vs. Manipulasi: Sanksi Ratusan Miliar dan Dampaknya
Rumor yang beredar pada Senin bahwa OJK akan mengumumkan sanksi terhadap sejumlah emiten dan perusahaan sekuritas pada Selasa (13/10) justru memicu jual massal pada saham-saham konglomerat. Sumber Kontan menyebutkan sanksi yang dikenakan dapat mencapai ratusan miliar rupiah, dengan kasus manipulasi harga yang mas masih dalam pemeriksaan bersama BEI.
Pt. Dian Swastatika Sentosa Tbk (DSSA) mencatatkan penurunan 14,6% ke level Rp965, sementara PT Barito Renewable Energy Tbk (BREN) turun 11,48%. PT Petrindo Jaya Kreasi Tbk (CUAN) anjlok 14,94% ke Rp655, dan PT Petrosea Tbk (PTRO) terkoreksi 14,95%.
Tim riset KISI Sekuritas memberi tiga koreksi penting terhadap rumor pasar: pertama, MSCI tidak memiliki wewenang menjatuhkan denda ke emiten; kedua, saham-saham tersebut memiliki free float tipis sehingga mudah jatuh tajam; ketiga, jika denda ratusan miliar rupiah memang diterapkan, dampaknya relatif kecil dibandingkan kapitalisasi pasar emiten terkait.
Meskipun begitu, praktik manipulasi harga dilarang eksplisit dalam Undang-Undang Pasar Modal dan menjadi fokus pengawasan OJK dan BEI. Data transaksi asing hanyalah satu indikator — bukan penentu tunggal — sebelum mengambil keputusan investasi.
Apa Itu Potensi Akumulasi di Tengah Volatilitas?
Di tengah koreksi, ada sinyal optimis: rata-rata price-to-earnings (PER) saham Indonesia berada di kisaran 12 kali, yang relatif terjangkau dibandingkan pasar Asia lainnya. Sementara itu, yield dividen perbankan yang atraktif dan surplus neraca perdagangan Januari–Agustus 2026 mencapai US$7,25 miliar (dikuatkan ekspor nikel olahan) menjadi daya tarik tersendiri bagi investor jangka panjang.
Aksi beli pada saat harga ambruk — seperti seriasebelnya GOTO turun 10% di level Rp27, namun asing net buy Rp134,34 miliar — bisa menjadi peluang akumulasi bertahap bagi investor yang mampu membedakan antara sentimen pasar dan fundamental sebenarnya.
Dari sisi teknikal, support krusial berada di kisaran 5.800–5.900. Jika level ini gagal bertahan, risiko pelemahan lanjutan masih perlu diwaspadai. Di sisi lain, jika IHSG berhasil kembali menembus level 6.000, peluang pemulihan terbuka — asal data transaksi asing tidak lagi 'dimanipulasi' oleh Aseng.
Pertanyaan yang Sering Diajukan
Q: Apa itu 'Aseng' dan mengapa istilah ini penting?
A: 'Aseng' adalah singkatan dari investor lokal yang memakai akun atau entitas berstatus asing untuk bertransaksi di pasar saham. Karena tercatat sebagai transaksi asing, aktivitas beli/jual Aseng masuk ke data net buy/net sell asing yang dipantau publik. Ini bisa menciptakan pengaruh yang mengelirukan pada investor ritel yang mengandalkan data tersebut sebagai satu-satunya acuan.
Q: Berapa besar net buy asing saat IHSG anjlok pada Senin (12/10/2026)?
A: Investor asing mencatatkan net buy sebesar Rp128,29 miliar (atau Rp142,7 miliar menurut data BEI/RTI) pada Senin (12/10/2026), di tengah IHSG anjlok 2,59% ke level 5.936,14. Net buy ini dipimpin oleh GOTO (Rp134,34 miliar), BBRI (Rp80,31 miliar), dan ASII (Rp79,29 miliar).
Q: Berapa total net sell asing yang tercatat pada 2026 hingga Senin ini?
A: Kumulatif net sell asing pada 2026 mencapai Rp84,99 triliun (atau Rp84,8 triliun) hingga Senin (12/10/2026), yang melampaui rekor krisis 2008 (Rp50,17 triliun) dan pandemi 2020 (Rp53,84 triliun). Angka ini justru bertambah karena data tersebut bisa mencantumkan aktivitas Aseng.
Q: Apa dampak fenomena Aseng bagi kebijakan OJK dan pengawasan pasar?
A: Praktik manipulasi harga dilarang dalam UU Pasar Modal dan menjadi fokus OJK serta BEI. OJK sedang menyelidiki dugaan manipulasi pada sejumlah saham konglomerat (DSSA, BREN, PTRO, CUAN). Jika benar, sanksi yang dikenakan dapat mencapai ratusan miliar rupiah. Data transaksi asing, termasuk yang berasal dari Aseng, menjadi bagian dari indikator pengawasan.
Q: Bagaimana cara investor ritel membedakan data asing sungguhan dari Aseng?
A: Investor ritel dapat memperhatikan konsistensi pola transaksi, memverifikasi melalui laporan posisi asing institusi yang dirilis OJK, dan tidak mengandalkan data net buy/sell harian secara tunggal. Selain itu, mengamati fundamental saham, free float, dan volume perdagangan dapat membantu membedakan antara aliran dana institusi riil dan aktivitas Aseng.
Sumber: Investor.ID, Kontan, Okezone Economy, CNBC Indonesia — 12 Oktober 2026