
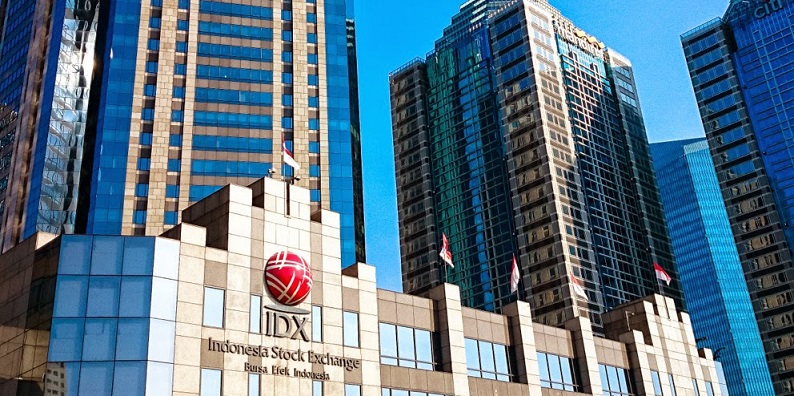
Sepanjang 2026 yang masih berjalan, pasar saham Indonesia disalip aliran keluar modal asing yang tak kunjung reblas. Investor asing mencatat akumulasi net sell sebesar Rp84,99 triliun hingga penutupan perdagangan Jumat, 9 Oktober 2026 — angka yang justru melampaui beban keluar modal pada masa krisis 2008 (Rp50,17 triliun) dan pandemi 2020 (Rp53,84 triliun). Tekanan ini tercermin pada IHSG yang terus tertekan, turun sekitar 29,5% year-to-date hingga 9 Oktober lalu. Di Senin, 12 Oktober 2026, IHSG membuka melemahkan tekanan dengan anjlok 1,94% ke level 5.975, sementara rupiah melemah ke Rp17.895 per dolar AS. Di tengah krisis kepercayaan ini, investor global menuntut satu hal: bukti nyata bahwa reformasi integritas pasar modal yang digaung-gaunkan Otoritas Jasa Keuangan (OJK) dan Self-Regulatory Organization (SRO) benar-benya terwujud — terutama jelang evaluasi ulang MSCI pada November 2026.
Ada empat sinyal pulih yang dituntut agar investor asing kembali ke pasar saham Indonesia: (1) stabilitas rupiah, (2) yield US Treasury atau dolar AS yang melemah, (3) laba emiten yang direvisi naik, dan (4) kebijatan fiskal yang mendukung rakyat. Sampai saat ini, ketiganya belum terpenuhi secara konsisten, menjadikan arus keluar dana asing tak terbendung.
Rekor Mekubur Rekor: Net Sell Rp84,99 Triliun Bekuk IHSG
📎 Baca Juga
Menurut laporan Kontan pada Senin, 12 Oktober 2026, akumulasi net sell investor asing di pasar saham Indonesia telah menembung Rp84,99 triliun sejak Januari 2026. Untuk gambaran, angka ini melampaui total keluar modal asing yang tercatat pada krisis subprime 2008 (Rp50,17 triliun) dan pandemi 2020 (Rp53,84 triliun). Pada saat itu, IHSG juga dikoreksi 6,96% pada September 2026 dan menyentuh zona terendah sejak Juli 2026.
Pengamat Pasar Modal dari Universitas Indonesia, Budi Frensidy, menjelaskan, outflow tahun ini merupakan kombinasi tekanan eksternal dan isu kepercayaan domestik yang spesifik. “Pasar saham Indonesia kalah dengan pasar lain karena investor global kini punya banyak alternatif yang lebih menarik,” ujarnya, menunjuk pada tema kecerdasan buatan dan teknologi yang ditonjolkan pasar sekutu seperti Taiwan dan Korea Selatan, serta Vietnam yang baru saja menyelongarakan reformasi akses investor asing. “Indonesia masih relatif terkonsentrasi pada bank dan komoditas,” tambahnya.
Direktur Utama RHB Sekuritas Thomas Nugroho menambahkan, penjualan asing mencerminkan tekanan global yang diselingi ketidakpastian domestik. “Tekanan tahun ini juga memiliki dimensi struktural domestik — mengenai transparansi kepemilikan saham, free float, kepastian kebijakan, dan evaluasi dari penyedia indeks global,” katanya. Ia menegaskan bahwa langkah bersih-bersih yang diluncurkan otoritas memang positif, “tetapi investor butuh bukti implementasi yang konsisten sebelum kembali meningkatkan eksposur.”
Pergeseran Portofolio: Kemana Miliaran Dolar Asing Bermigrasi?
Berdasarkan data Bloomberg, investor asing tidak hanya mengeluarkan dana — mereka mengalihkannya ke pasar yang lebih menjanjikan. Pasar ekuitas Amerika Serikat (AS) mencatatkan arus dana masuk sebesar US$452,79 miliar dari awal Januari hingga 31 Juli 2026. China menjadi tujuan kedua dengan arus masuk US$166,06 miliar (hingga 30 Juni 2026), diikuti Jepang dengan US$96,44 miliar (per 2 Oktober 2026).
Di kawasan Asia, Vietnam, Korea Selatan, dan Taiwan menjadi alternatif utama. Pasar obligasi juga tidak kekal dari tren ini: Korea Selatan mencatat arus masuk sebesar US$40,53 miliar di pasar surat utangnya (hingga 8 Oktober 2026), sementara pasar obligasi Indonesia hanya berhasil menampung US$1,86 miliar dalam periode yang sama.
Fenomena ini memperjelas bahwa investor asing kini lebih selektif — mereka mencari fundamental ekonomi yang kuat, regulasi yang baik, dan kondisi politik yang stabil. “Pasar saham Indonesia masih masuk dalam pertimbangan, tetapi ada beberapa hal yang perlu diperbaiki dari sisi regulasi dan stabilitas politik,” jelas Nico Demus, Associate Director of Research and Investment Pilarmas Investindo Sekuritas.
MSCI Bekukan, Ancam Downgrade ke Frontier Market
Tekanan jual yang memuncak tidak muncul secara tiba-tiba. Segala sesuatu berakar pada proses evaluasi pasar modal Indonesia oleh penyedia indeks global — khususnya MSCI. Pada 27 Januari 2026, MSCI menerapkan “freeze” terhadap perubahan indeks pasar saham Indonesia, termasuk kenaikan foreign inclusion factor dan number of shares. Dua bulan kemudian, pada Mei 2026, MSCI mencabut 6 saham dari Global Standard Index dan 13 saham dari Small Cap MSCI.
Bahkan, perusahaan AS yang bersangkutan memberikan peringatan keras: Indonesia bisa turun kelas ke Frontier Market jika reformasi transparansi bursa tidak berjalan konsisten. Kini, investor dan pelaku pasar tengah menanti hasil evaluasi ulang MSCI pada November 2026, dengan keputusan rebalansinya yang diproyeksikan pada 11 November 2026.
Seiring Liza Camelia Suryanata, Head of Research Kiwoom Sekuritas, menilai: “Pasar yang lebih transparan adalah alasan untuk kembali mempertimbangkan Indonesia. Untuk membeli, investor tetap membutuhkan prospek keuntungan yang menarik.” Reformasi yang digaung-gaunkan OJK dan SRO mulai dari keterbukaan kepemilikan saham di atas 1%, pengumuman konsentrasi kepemilikan, perincian klasifikasi investor, dan minimum free float 15% memang menjadi langkah positif — namun kata Liza, yang perlu wujudnya adalah bukti bahwa data akurat, saham publik benar-benar tersedia untuk diperdagangkan, dan penegakan aturan yang konsisten.
Serangkaian Sanksi OJK: Kebijakan Keras vs. Kepercayaan Pasar
Otoritas Jasa Keuangan (OJK) tak hanya menggahamkan rencana aksi. Sejumlah langkah nyata telah diambil:
- 6 Februari 2026: OJK menetapkan sanksi administratif dan/atau Perintah Tertulis kepada PT Repower Asia Indonesia Tbk (REAL) dan PT Multi Makmur Lemindo Tbk (PIPA) serta pihak terkait.
- Akhir Februari 2026: OJK menjatuhi denda sebesar Rp5,35 miliar kepada penggelitik media sosial atas kasus manipulasi harga sejumlah saham periode 2021–2022.
- OJK juga menetapkan denda administratif terhadap tiga pihak pada perdagangan saham PT Impack Pratama Industri Tbk (IMPC) periode Januari–April 2016.
Berdasarkan sumber Kontan, OJK akan merilis hasil investigasi terkait sejumlah saham sektor energi terbarukan dan emiten tambang batubara — yang juga menjadi perusahaan holding — dengan denda ratusan miliar rupiah. Dua perusahaan tersebut diduga melakukan aksi manipulasi harga saham, melibatkan sejumlah sekuritas berkapasitas besar.
Di sisi lain, OJK dan SRO telah merespons dengan 8 Rencana Aksi Percepatan Reformasi Integritas Pasar Modal Indonesia. Langkah ini, meski diapresiasi secara konseptual, masih dinilai belum cukup kuat untuk memulihkan aliran dana asing yang kabur.
Empat Sinyal Pulih: Apa yang Perlu Terjadi agar Asing Kembali?
Investor perlu memperpanjang horizon. Menurut analis, saham dengan fundamental kuat dan potensi valuasi menarik untuk jangka panjang masih layak dicermati — meski volatilitas pasar masih tinggi. Berikut keempat indikator utama agar investor asing kembali ke pasar saham Indonesia:
- Stabilitas rupiah — Rupiah kini terkoreksi ke Rp17.895 per dolar AS, menandakan tekanan eksternal yang masih ada.
- Yield US Treasury melemah atau dolar AS menurun — Tekanan dolar yang tinggi telah melanda pasar-pasar berkembang, termasuk Indonesia.
- Laba emiten direvisi naik — Dukungan fundamental yang kuat diperlukan agar valuasi saham tetap kompetitif.
- Kebijatan fiskal yang mendukung rakyat — Kebijanaan yang inklusif dan andal dapat meningkatkan daya tarik pasar modal domestik.
Sebagai langkah alternatif, pemerintah juga menawarkan Savings Bond Ritel seri SBR015 dengan kupon 6,75% untuk tenor dua tahun dan 6,85% untuk tenor empat tahun, menggunakan skema kupon mengambang dengan batas bawah (floating with floor). Yield obligasi pemerintah 3 tahun mencapai 6,95% per 30 September 2026 — melonjak 33,5% dari September 2025. Namun, bagi pasar modal saham, angka-angka ini belum cukup untuk menghentikan arus keluar dana asing yang tak kunjung reblas.
Di saat ketegangan masih tinggi dan evaluasi MSCI menanti pada November 2026, satu pertanyaan yang mengisi ruang pasar: apakah otoritas benar-benar siap menunjukkan reformasi nyata, atau hanya janji politik semata?