
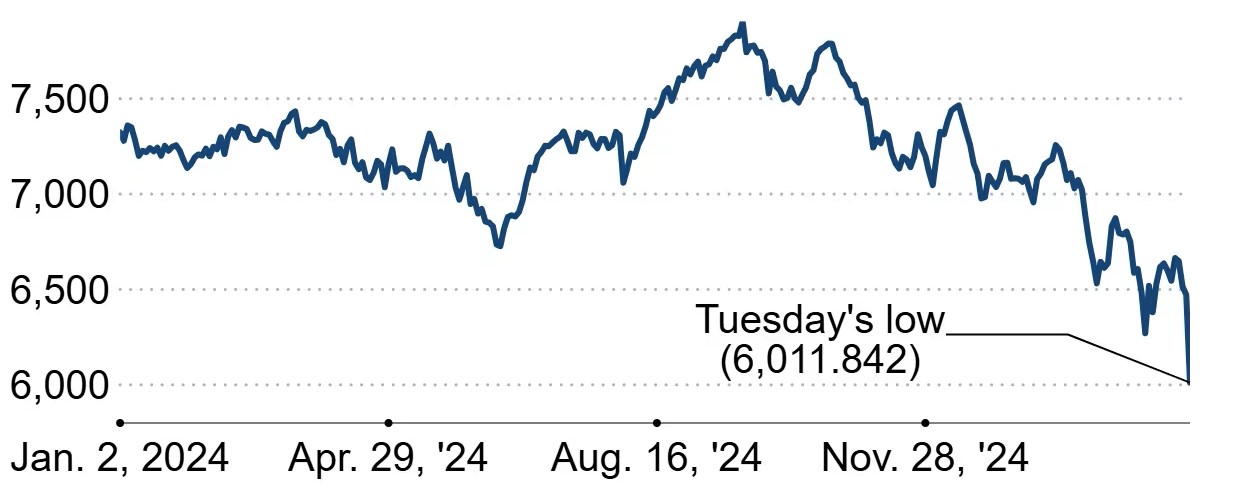
Jakarta, 29 September 2026 — S&P Global Ratings memperingatkan adanya risiko konsentrasi kredit dan profitabilitas yang meningkatkan tekanan pada bank-bank milik negara dan bank syariah, seiring pemerintah yang aktif mendorong alokasi kredit untuk program ekonomi nusantara. Dengan IHSG yang masih berada di bawah tekanan — turun 4,55 persen dalam seminggu ke level sekitar 6.121 poin — dan rupiah yang melemah di kisaran Rp17.960 per dolar AS, sektor keuangan kini berada di pusat sorotan pasar.
Dalam perbincangan dengan The Jakarta Post, Nikita Anand, analis S&P Global Ratings, menjelaskan bahwa materialitas risiko ini bergantung pada rekam jejak pembayaran dari debitur berharga besar ini.
“Setiap peningkatan signifikan dalam konsentrasi, atau penurunan kualitas kredit dari SOE ini, bisa mengekspos bank pada gagal bayar skala besar, yang berpotensi memicu lonjakan biaya kredit dan non-performing loans,” ujar Nikita. S&P telah menandai kualitas aset dari pinjaman SOE yang baru saja diterbitkan sebagai “watchpoint” akibat risiko konsentrasi yang tidak sehat.
Dorongan Kredit Pemerintah Memepatok Bank Syariah dan BSI
📎 Baca Juga
S&P Global Ratings melaporkan bahwa program-program ekonomi pemerintah — termasuk Koperasi Kemerahan, bantuan pangan, serta KUR — telah mendorong pertumbuhan pinjaman di bank-bank milik negara hingga dua kali lipat dari rata-rata industri. Bank Syariah Indonesia (BSI) dan entitas terkaitnya menjadi sasaran utama alokasi ini, dengan pertumbuhan kredit yang melampaui 100 persen secara tahunan.
Bank-bank milik negara yang terlibat meliputi PT Bank Rakyat Indonesia (Persero) Tbk (BBRI), PT Bank Mandiri (Persero) Tbk (BMRI), PT Bank Negara Indonesia (Persero) Tbk (BBNI), dan PT Bank Syariah Indonesia (Persero) Tbk (BSIM). Ketiganya — BBRI, BMRI, BBNI — adalah saham blue chip utama di IHSG.
Kementerian Keuangan dan Bank Indonesia telah mendorong bank milik negara untuk mendanai berbagai program ekonomi, termasuk program makanan gratis yang dijalankan BGN (Badan Gizi Nasional), hingga kebijakan impor gula yang menuhi persoalan petani. Dorongan ini bertujuan memastikan dukungan pemerintah tersaji efisien, namun menimbulkan kekhawatiran akan konsentrasi risiko pada bank.
Risiko Konsentrasi dan Kualitas Aset Menjadi Watchpoint
Risiko utama yang ditimbulkan adalah konsentrasi kredit terhadap sektor atau entitas tertentu. Dengan sebagian besar pinjaman yang disalurkan ke program-program pemerintah yang sering kali memiliki dimensi sosial dan politikal, bank-bank BSI berisiko menghadapi portofolio yang kurang diversifikasi. Jika terjadi penurunan kualitas kredit pada entitas SOE yang dibiayai, dampaknya bisa signifikan.
Mekanisme perlindungan yang tersedia bagi bank adalah hak untuk menuntut kekurangan pembayaran dari pemerintah. Namun, efisiensi praktis dari mekanisme ini masih belum teruji. “Sementara bank memiliki hak untuk mengklaim kekurangan dari pemerintah, efisiensi praktis dari mekanisme ini masih belum teruji, sehingga siklus pembayaran yang akan datang menjadi periode kritis untuk pemantauan,” ujar Nikita.
Di sisi lain, lending rate yang rendah dari program kredit pemerintah juga menekan net interest margin bank, yang secara langsung mempengaruhi earnings dan profitabilitas jangka panjang bank tersebut.
Berita terkait: Kontroversi impor gula 150.000 ton selama musim panen baru saja dilaporkan The Jakarta Post (Ruth Dea Juwita, 29 September 2026), menunjukkan potensi ketidakkonsistenan kebijakan pemerintah yang dapat memperparah ketegangan risiko di pasar.
Tekanan Pasar: IHSG dan Saham Bank Terjajal
Pada perdagangan Selasa (29/9/2026), IHSG ditutup sesi I di level 6.134,998, turun 0,21 persen atau 12.861 poin. Ini melanjutkan tren tertekan dari Senin yang turun 1,51 persen ke 6.147,85 The Jakarta Post, 28 September 2026). Dalam seminggu, IHSG mengalami koreksi sekitar 4,55 persen dari level 6.441 pada 22 September ke 6.148 pada 28 September (Yahoo Finance, ^JKSE).
Pada saham bank, BBRI (Bank Rakyat Indonesia) naik 0,955 persen ke Rp3.170, BMRI (Bank Mandiri) menguat 0,249 persen ke Rp4.030, sementara BBCA (Bank Central Asia) melemah 1,205 persen ke Rp6.150. Volatilitas ini mencerminkan ketidakpastian pasar akan kebijakan pemerintah dan dampaknya.
Rupiah juga mengalami tekanan, sempat menyentuh Rp18.019 per dolar AS tengah hari, sebelum memulihkan diri ke penutupan Rp17.960. Yield US Treasury 10 Tahun mencapai 5,27 persen — tingkat tertinggi dalam 19 tahun terakhir — sementara BI Rate tetap pada 5,75 persen Bank Indonesia RDG September 2026. USD/IDR berpiyak di 17.959,19 per dolar AS, turun 0,22 persen (Google Finance, IDN:INDEX).
Fokus September: Pembayaran Pertama Program Koperasi Kemerahan
S&P sedang memantau pembayaran pertama dari PT Agrinas Pangan Nusantara (program Koperasi Kemerahan), yang dijadwalkan untuk dilakukan pada September 2026. Pelaksanaan pembayaran ini menjadi tolok ukur kritis akan sejauh mana pemerintah dapat menjalankan komitmen fiskalnya terhadap program dukungan ekonomi yang dibiayai melalui kredit bank.
Analis pasar menilai, jika pembayaran pertama tepat waktu dan lancar, itu akan memberi sinyal positif bagi sektor keuangan. Namun, jika ada keterlambatan atau isu pembayaran, pasar bisa memberi reaksi negatif terhadap saham BSI dan bank BSI terkait. IHSG berada di level 6.121-6.135, jauh di bawah rentang 52 minggu antara 5.317,91 (terendah) dan 9.174,47 (tertinggi).
Di samping itu, transisi ke sistem pasar saham gocap (saham di bawah Rp50 hingga Rp1) yang baru saja diberlakukan BEI pada 28 September 2026 juga menambah volatilitas. Pada hari pertamanya, 23 saham langsung masuk ke zona Auto Reject Bawah, menunjukkan ketegangan penjual yang sedang berlangsung. Ini memperlihatkan ketegasan regulator membuka pasar, namun berkombo dengan tekanan eksternal.
Sumber: S&P Global Ratings, The Jakarta Post, Yahoo Finance (^JKSE), Google Finance (IDN:INDEX), Bank Indonesia.