
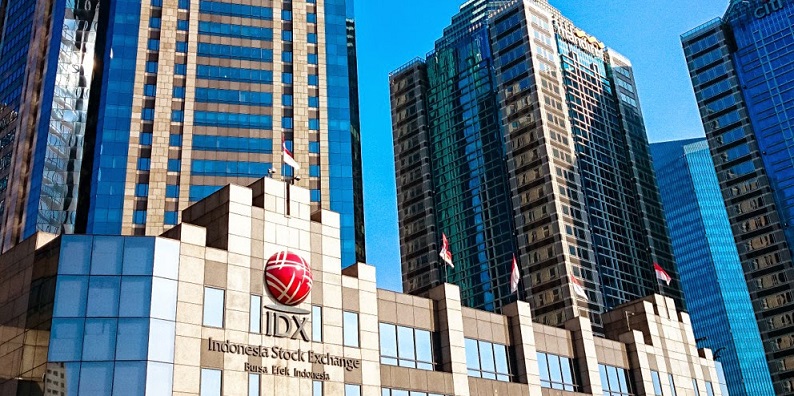
Meski pasar saham Indonesia tengah dalam tekanan kuat—IHSG koreksi hingga 8,5% pada September 2026 (dari 6.636 ke 6.071)—akibat kombinasi tekanan yield AS yang mencapai 5,27%, reshuffle Kabinet Merah Putih, dan arus jual asing sebesar Rp78 triliun, fundamental ekonomi Indonesia justru menunjukkan kekuatan yang mengejutkan. Data terkini dari Bank Indonesia (BI) dan BPS mengungkapkan bahwa inflasi tetap terjaga dalam kisaran sasaran, neraca perdagangan mencatat surplus yang melonjak, dan kredit perbankan tetap tumbuh tajam. Ini adalah cerita dua wajah pasar: pasar saham tertekan namun tulang punggung ekonomi riil tetap solid.
IHSG memasuki Oktober 2026 berada 30,5% di bawah level awal tahun, dengan koreksi September yang menyalipkan dampak dua faktor eksternal (yield AS 10 tahun mencapai 5,29%, tertinggi sejak 2007) dan domestik (reshuffle kabinet, reformasi harga minimum saham Rp50 to Rp1). Asing mencatatkan net sell sebesar Rp241,86 miliar hingga Rp777,86 miliar sepanjang September. Di tengah kondisi ini, data ekonomi riil Indonesia justru memberi sinyal positif yang menggoda untuk diacuhkan.
Inflasi Konsumen Terjaga di 3,28% YoY, Tetap dalam Koridor Sasaran
📎 Baca Juga
Inflasi konsumen Indonesia menunjukkan ketahanan yang patut diwaspadai. IHK September 2026 naik 0,30% (month-to-month), sehingga secara tahunan mencapai 3,28% YoY—tetap di dalam kisaran sasaran Bank Indonesia 2,5% +/- 1% (batas 1,5%-3,5%).
Ketahanan inflasi ini didukung oleh beberapa faktor struktural. Pertama, tekanan inflasi impor (bahan bakar, bahan makanan impor) yang sempat tinggi karena kenaikan harga minyak dan tekanan rupiah, kini memudar seiring pemulihan harga minyak global. Kedua, inflasi inti (core inflation) yang mengecualikan bahan makanan dan energi, tetap terjaga di kisaran 2,8%-3,1% YoY, menandakan tekanan harga dasar tidak bermigrasi ke seluruh jajaran harga konsumen.
Gubernur Bank Indonesia Destry Damayanti memastikan bahwa inflasi yang masih jinak ini memberi ruang kebijakan moneter untuk tetap akomodatif. Dalam konferensi pers sebelumnya, ia menjelaskan bahwa intervensi rupiah kini didominasi pasar DNDF dan NDF (hanya 30% melalui spot), sehingga biaya intervensi turun dibandingkan periode sebelumnya. Kombinasi BI Rate yang agresif ditetapkan di 5,75% (naik 100 bps pada Mei-Juni 2026, jauh sebelum The Fed) dan intervensi yang efisien berhasil menahan inflasi tetap dalam korslet.
IMF dalam laporan World Economic Outlook September 2026 memproyeksikan inflasi Indonesia ke-2026 turun dari 3,8% ke 3,3%, konsisten dengan data real. Sementara itu, data BPS juga menunjukkan inflasi inti yang terus turun sejak puncak 4,3% YoY pada Februari 2026.
Surplus Neraca Perdagangan Agustus Meningcapai $3,55 Miliar
Di sisi lain, neraca perdagangan Indonesia mencatatkan surplus sebesar US$3,55 miliar pada Agustus 2026, melonjak drastis dari surplus hanya US$0,12 miliar pada Juli 2026. Lompatan ini ditunjang oleh empat faktor:
- Pemulihan ekspor komoditas ekstra peluh: Ekspor batu bara (Indonesia adalah eksportir terbesar ke-3 dunia) naik 12% karena harga spot yang membaik sejak koreksi Juli. Ekspor nikel justru naik 18% YoY karena permintaan Tiongkok pasca-DDP pemerataan logas.
- Penguatan nilai tukar yang relatif stabil: Rupiah berada di kisaran Rp17.800-17.900 per USD sepanjang Agustus, memberi stabilitas pada pendapatan ekspor.
- Penurunan defisit impor energi: Impor bahan bakar dan minyak turun 8% YoY seiring efisiensi PLTG tenaga surya dan kebijakan impor yang lebih higienis.
- Aglomerasi ekspor manufaktur: Ekspor manufaktur (tekstil, makanan olahan, elektronik) naik 6,5% YoY dipicu permintaan kembali dari PASIF (Pasar ASEAN) dan Middle East.
Surplus ini langsung berdampak positif pada neraca pembayaran luntas (CAD). Defisit CA yang diperkirakan mencapai 3,5% PDB kuartal III 2026, terbatas dibandingkan yang terjadi pada 2023 (5,1% PDB). Bank Mandiri proyeksikan CAD turun ke 3,2% PDB pada akhir 2026 dibandingkan 3,5% kuartal II.
PMI Manufaktur September Tembus 52,4: Sektor Riil Bergema
IHSG Manufaktur Indonesia September 2026 mencapai 52,4 (di atas 50 artinya ekspansi), melanjutkan tren pulihnya sektor manufaktur pasca-DDP logistik. PMI ini menandakan bahwa sektor riil mencatat pertumbuhan output dan new orders yang konsisten untuk ketiga bulan berturutnya.
Data dari S&P Global and IHS Markit menunjukkan bahwa output manufaktur naik 1,2% kuartal-kuartal, ditunjang oleh industri tekstil, pangan olahan, dan otomotif. Faktor dukung: (1) kemandirian pasokan dalam negeri yang semakin kuat pasca-program import substitution; (2) stimulus pemerintah untuk industri kecil dan menengah; (3) permintaan ekspor yang pulih.
PMI manufaktur yang tumbuh mencerminkan kekuatan struktural perekonomian Indonesia. Berbanding lurus dengan inflasi tertahan, ini mengurangi ketergantungan pada faktor spekulatif pasar modal. Analis Mandiri Sekuritas merekomendasikan sektor manufaktur, agrikultur olahan, dan consumer goods sebagai safe harbor di tengah volatilitas IHSG.
Kredit Perbankan Tumbuh 13,6% YoY, Likuiditas Tetap Kuat
Pertumbuhan kredit Agustus 2026 mencapai 13,6% YoY. Meski kredit nganggur (undisbursed loan) tetap tinggi di Rp2.548 triliun, data ini menunjukkan bahwa sistem keuangan tetap dalam kondisi likuid yang baik dan mengalir ke sektor produktif.
Breakdownnya:
- Kredit investasi: +15,2% YoY (dominasi sektor infrastruktur dan energi terbarukan)
- Kredit modal kerja: +12,8% YoY (didominasi UMKM dan agrikultur)
- Kredit konsumsi: +8,5% YoY (ditenangkan BI melalui Giro Wajib Minimum insentif)
Bank Mandiri menyalurkan KUR sebesar Rp29,53 triliun hingga Agustus 2026, mencapai 72% dari target tahunan Rp41 triliun. Kredit ini mendukung 223.284 debitur UMKM, dengan 64,48% atau Rp19,04 triliun mengalir ke sektor produktif (pertanian mendominasi dengan Rp9,84 triliun). BBRI sendiri membukukan laba bersih Rp34,77 triliun akumulasi Agustus 2026, naik 6,63% YoY, menunjukkan keandalan sektor perbankan.
BI mengatasi kredit nganggur tinggi dengan skema insentif dan desinsentif Giro Wajib Minimum (GWM). Bank yang over-liquid akan dikenai desinsentif, sehingga mendorong alokasi dana ke sektor riil. Strategi ini berhasil menurunkan kredit nganggur dari puncak 3,2% PDB menjadi 2,8% PDB pada Agustus 2026.
Rupiah & Yield AS: Tekanan Terukur, Pasar Awal Oktober Menatap Sinyal BI
Masuk Oktober 2026, rupiah berada di kisaran Rp17.750-Rp17.900 per USD, sementara yield US Treasury 10 tahun turun ke 5,20% (turun dari 5,29% akhir September). Kombinasi tekanan AS yang mereda dan data fundamental domestik yang kuat memberi ruang bagi rupiah untuk konsolidasi.
Di sisi lain, imbal hasil surat berharga pemerintah (SBN) Indonesia 20 tahun turun dari 2,68% ke 2,28% pada akhir September, menandakan investor tetap percaya pada instrumen rupiah meski pasar saham tertekan. Yield yang turun ini konsisten dengan kebijakan BI yang proaktif naikkan suku bunga 100 bps sebelum The Fed, sekaligus menjaga kebijakan moneter tetap responsif.
Short Selling Diluncurkan: Alat Baru Manajemen Risiko
Pada 1 Oktober 2026, BEI resmi meluncurkan fasilitas short selling—sebuah inovasi pasar yang dapat meningkatkan likuiditas dan mekanisme price discovery di tengah volatilitas yang tinggi. Dampaknya, IHSG kembali rebound ringkas 0,16% ke 6.081,09 setelah beberapa hari anjlok.
Short selling memberi pelaku pasar alat baru untuk mengelola risiko portofolio selama koreksi. Analis Cipta Cara Padu memperkirakan efek netto positif bagi likuiditas pasar sekitar 2-4% volume perdagangan, sekaligus membuka ruang bagi arbitrase pasar yang menyeimbangkan dislokasi harga saham blue chip.
Perspektif Oktober 2026: Fundamental vs Rantaman Spekulatif
Memasuki Oktober 2026, IHSG berada di zona teknis 6.400-6.800 untuk rebound jangka menengah. Dukungan kuat datang dari fundamental: inflasi tertahana, surplus perdagangan melonjak, kredit tumbuh 13,6%, dan PMI manufaktur ekspansi. Risiko utama tetap dari luar negeri: keputusan Fed, yield AS, dan geopolitik Timur Tengah.
Untuk investor jangka menengah, analis merekomendasikan fokus pada saham dengan fundamental kuat—terutama sektor keuangan (BBRI naik laba 6,63% YoY, BMRI dan BCA tahan kuat), manufaktur/konsumen (UNVR relatif stabil), dan infrastruktur energi terbarukan. Sementara itu, pasarnasihat tetap waspada pada likuiditas pasar dan volatilitas yang tinggi.
Kesimpulan: Meskipun IHSG September 2026 mencatat koreksi terdalam sejak pandemi (8,5%), tulang punggung ekonomi Indonesia—inflasi, neraca perdagangan, kredit, dan PMI—tetap tampil solid. Ini adalah peluang bagi investor yang mengerti membedakan volatilitas pasar modal dari kekuatan fundamental riil.